
En España, las mascarillas quirúrgicas desechables llevan un IVA del 4% durante el periodo establecido por la normativa temporal. Este tipo reducido se aplica a sus entregas, importaciones y adquisiciones intracomunitarias.
La reducción no se extiende automáticamente a todas las mascarillas: las mascarillas higiénicas, reutilizables y autofiltrantes FFP1, FFP2 y FFP3 quedan excluidas del tipo reducido cuando no reúnen las condiciones específicas previstas para las mascarillas quirúrgicas desechables.
Tipo de IVA aplicable a las mascarillas quirúrgicas desechables
Mediante el RDL 11/2022 se extiende el tipo reducido hasta el 31.12.2022.
El Real Decreto-ley 11/2022, de 25 de junio, por el que se adoptan y se prorrogan determinadas medidas para responder a las consecuencias y sociales de la guerra de Ucrania, para hacer frente a situaciones de vulnerabilidad social y económica, y para la recuperación económica y social de la isla de Palma (“RDL 11/2022”) extiende temporalmente, hasta el 31.12.2022, la aplicación del tipo reducido del 4% del Impuesto sobre el Valor Añadido (“IVA”) para las entregas, importaciones y adquisiciones intracomunitarias de las mascarillas quirúrgicas desechables.
Desde el 19 de noviembre de 2020 hasta el 31 de diciembre de 2022 se aplicará el tipo impositivo del 4 por ciento a las entregas, importaciones y adquisiciones intracomunitarias de las mascarillas quirúrgicas desechables cuyos destinatarios sean distintos de entidades de Derecho Público, clínicas o centros hospitalarios, o entidades privadas de carácter social a que se refiere el apartado tres del artículo 20 de la LIVA.
Desde el 1 de julio al 31 de diciembre de 2022 el tipo del 4 por ciento de las mascarillas quirúrgicas también se aplica a destinatarios que sean entes públicos, hospitales o entidades del apartado tres del artículo 20 de la LIVA.
| Producto o destinatario | Tipo de IVA | Periodo indicado |
|---|---|---|
| Mascarillas quirúrgicas desechables | 4% | Desde el 19 de noviembre de 2020 hasta el 31 de diciembre de 2022 |
| Mascarillas quirúrgicas vendidas a entes públicos, hospitales o entidades privadas de carácter social | 4% | Desde el 1 de julio hasta el 31 de diciembre de 2022 |
| Material sanitario para combatir la COVID-19 destinado a entidades públicas, clínicas, centros hospitalarios o entidades privadas de carácter social | 0% | Desde el 23 de abril de 2020 hasta el 30 de junio de 2022 |
Qué operaciones están sujetas al 4%
El tipo reducido se aplica a las entregas interiores, las importaciones y las adquisiciones intracomunitarias de las mascarillas quirúrgicas desechables incluidas en el ámbito de la medida.
El Real Decreto-ley 34/2020, de 17 de noviembre, establece en su artículo 7 lo siguiente:
En su Artículo 7 especifica la Aplicación del tipo del 4 por ciento del Impuesto sobre el Valor Añadido a las entregas, importaciones y adquisiciones intracomunitarias de mascarillas.
Con efectos desde la entrada en vigor de este Real Decreto-ley y vigencia hasta el 31 de diciembre de 2021, se aplicará el tipo del 4 por ciento del Impuesto sobre el Valor Añadido a las entregas, importaciones y adquisiciones intracomunitarias de las mascarillas quirúrgicas desechables referidas en el Acuerdo de la Comisión Interministerial de Precios de los Medicamentos, de 12 de noviembre de 2020, por el que se revisan los importes máximos de venta al público, en aplicación de lo previsto en el artículo 94.3 del texto refundido de la Ley de garantías y uso racional de los medicamentos y productos sanitarios, aprobado por Real Decreto Legislativo 1/2015, de 24 de julio, publicado por la Resolución de 13 de noviembre de 2020, de la Dirección General de Cartera Común de Servicios del Sistema Nacional de Salud y Farmacia.”.
Qué mascarillas se benefician del IVA reducido
La bajada del IVA de las mascarillas en España se ha aplicado en las de tipo quirúrgico -tradicionalmente las de color azul, aunque ya se venden en más colores-.
Estas mascarillas desechables ya eran las más empleadas en los hospitales justo antes del inicio de la pandemia y son las que ahora mismo disfrutan de un 4% de IVA.
Las mascarillas protectoras quirúrgicas deben ser desechables y responder a las características y clasificaciones previstas en la regulación aplicable.
De conformidad con el Departamento de Aduanas e Impuestos Especiales de la Agencia Estatal de Administración Tributaria las mascarillas incluidas en el ámbito objetivo del referido artículo 7 del Real Decreto-ley citado a efectos de la aplicación del tipo reducido del 4 por ciento son las que corresponden a los códigos TARIC y descripciones siguientes:
| Descripción del producto | Códigos NC |
|---|---|
| Mascarillas protectoras, quirúrgicas, desechables, de papel, sin acondicionar para la venta al por menor | 4818.90.10.00 |
| Mascarillas protectoras quirúrgicas, desechables, de papel, acondicionadas para la venta al por menor | 4818.90.90.00 |
| Mascarillas protectoras quirúrgicas (según la norma EN14683), desechables, de telas sin tejer y otras mascarillas que filtren al menos el 95% de partículas de 3,0 micras (independientemente de que se presenten acondicionadas para la venta al por menor o no) | 6307.90.98.15 |
| Otras mascarillas protectoras quirúrgicas desechables de telas sin tejer (independientemente de que se presenten acondicionadas para la venta al por menor o no) | 6307.90.98.17 |
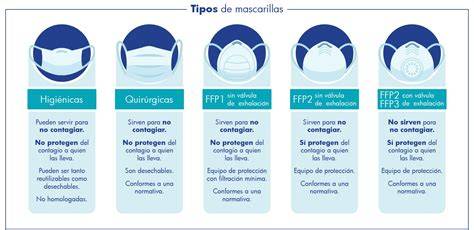
Qué mascarillas quedan fuera del IVA del 4%
No todos los tipos de cubrebocas se benefician de la reducción del impuesto.
Sin embargo, las mascarillas de tela reutilizables y las FFP2 -las que ofrecen una mayor protección- de momento siguen gravadas con el mismo tipo de IVA que antes.
Desde hoy por Real Decreto se reduce el IVA al 4% para las mascarillas quirúrgicas desechables, es decir, solo las de ámbito sanitario, y no incluye las higiénicas o las EPI (FFP2 y similares) que se mantiene al 21%.
La bajada del iva de las mascarillas no se aplicará a todos los tipos existentes en el mercado.
No se aplicará la bajada del iva a mascarillas reutilizables, higiénicas , las de grado FFP1, FFP2 y FFP3 ni tampoco a otros epis covid, como geles desinfectantes, pantallas faciales o buzos desechables.
En este sentido, quedan excluidas de la aplicación del referido tipo del 4 por ciento, aunque se clasifiquen, en su caso, en alguno de los códigos TARIC indicados en el cuadro anterior, entre otras, las siguientes mascarillas:
- Las mascarillas protectoras de papel no quirúrgicas.
- Las mascarillas de punto o de otros materiales textiles tejidos.
- Las mascarillas no desechables.
- Las mascarillas autofiltrantes FFP2 y FFP3 según la norma EN149.
- Las mascarillas autofiltrantes FFP1 según la norma EN149, y otras mascarillas que filtren al menos el 80% de partículas de 0,3 micras.
Esta bajada afecta solo a este tipo de mascarillas, las que normalmente son azules desechables, aquellas que antes de la pandemia solíamos ver solo en los hospitales.
Pero deja fuera otros tipos, como las FFP2 (las que ofrecen mayor protección, normalmente blancas) o las higiénicas (las de tela).
Por qué se redujo el IVA de las mascarillas
Desde el inicio de la pandemia del coronavirus, las mascarillas sanitarias se han convertido en un accesorio imprescindible para el día a día.
Estos accesorios resultan esenciales para prevenir los contagios y, sumado a otras medidas como la distancia social y el lavado de manos, evitar la expansión del virus.
La regulación temporal se aprobó en un contexto en el que el uso de las mascarillas había pasado a ser una medida sanitaria de aplicación general en determinados ámbitos.
En la Exposición de Motivos del RDL 11/2022 se justifica su extensión ahora hasta 31.12.2022 en el mantenimiento de la obligatoriedad de la utilización de la mascarilla como medida de prevención frente a la COVID-19 en ciertos ámbitos públicos.
El objetivo es facilitar que estos productos sean más accesibles para la población.
La rebaja del IVA del 21% al 4% y la reducción del precio máximo de venta al público son dos medidas que generarán ahorro para las familias y facilitarían el acceso a estos productos.
Evolución del tipo de IVA de las mascarillas
Durante la primera etapa de la pandemia, las mascarillas quirúrgicas estaban sometidas al tipo general del IVA.
Las mascarillas quirúrgicas cuentan ya con la reducción del IVA determinada por el Gobierno, pasando a aplicarse el tipo máximo del 21 % al superreducido del 4 %.
La bajada del iva de las mascarillas ha entrado en vigor el Jueves 19 de Noviembre por el Consejo de Ministros , una rebaja del IVA del 21 % al 4 %.
Hecho el cuál beneficiará a los consumidores que podrán comprar este tipo de equipos de protección respiratoria por un 17% menos.
La medida ha sido implantada a través de un Decreto Ley que estará vigente hasta que finalice el año 2021.
La medida se introdujo a través del RDL 34/2020, con una vigencia inicial hasta 31.12.2021, prorrogándose la misma, posteriormente, hasta 30.06.2022, a través del RDL 29/2021.
Mediante el RDL 11/2022 se amplió posteriormente la aplicación del tipo reducido hasta el 31.12.2022.
| Norma o periodo | Medida indicada |
|---|---|
| RDL 34/2020 | Aplicación inicial del 4% a las mascarillas quirúrgicas desechables hasta el 31.12.2021 |
| RDL 29/2021 | Prórroga posterior hasta el 30.06.2022 |
| RDL 11/2022 | Extensión temporal hasta el 31.12.2022 |
El IVA del 0% para material sanitario
El tipo del 0% no constituye una regla general para todas las mascarillas ni para todas las compras realizadas por particulares.
Desde el 23 de abril de 2020 hasta el 30 de junio de 2022 se aplicará el tipo del 0 por ciento a las entregas interiores, importaciones y adquisiciones intracomunitarias de material sanitario para combatir la pandemia provocada por el COVID-19 con los siguientes requisitos:
El tipo del 0 por ciento se aplicará siempre que los destinatarios sean entidades de Derecho Público, clínicas o centros hospitalarios, o entidades privadas de carácter social a que se refiere el apartado tres del artículo 20 de la LIVA.
El IVA del 0% se aplica, por ejemplo, sobre mascarillas, geles desinfectantes y el resto de productos de protección personal.
Así, mediante el Real Decreto-ley 15/2020, de 21 de abril, de medidas urgentes complementarias para apoyar la economía y el empleo, se estableció la aplicación de un tipo impositivo del 0% hasta el 31 de julio de 2020 a las entregas interiores, importaciones y adquisiciones intracomunitarias de material sanitario para combatir la pandemia, cuyos destinatarios sean centros hospitalarios, la Administración Pública o entidades sin ánimo de lucro.
Hacienda prorrogó en septiembre esta medida hasta el 31 de octubre y la ministra María Jesús Montero ha comunicado ya que se renovará nuevamente y con carácter retroactivo hasta el mes de abril del próximo año.
Para el período comprendido entre el 23 de abril y el 31 de octubre de 2020, los bienes a los que se aplicará el tipo del 0 por ciento serán los enumerados en el anexo del Real Decreto-ley 28/2020, de 22 de septiembre.
Para el período comprendido entre el 1 de noviembre de 2020 y el 30 de abril de 2021, los bienes serán los enumerados en el anexo del Real Decreto-ley 34/2020, de 17 de noviembre.
Para el período comprendido entre el 1 de mayo de 2021 y el 30 de junio de 2022, los bienes serán los enumerados en el anexo del Real Decreto-ley 7/2021, de 27 de abril.
Diferencia entre el IVA del 4% y el IVA del 0%
El tipo del 4% se aplicó específicamente a las entregas, importaciones y adquisiciones intracomunitarias de mascarillas quirúrgicas desechables.
El tipo del 0% se aplicó a determinadas operaciones de material sanitario cuando los destinatarios eran entidades de Derecho Público, clínicas, centros hospitalarios o entidades privadas de carácter social.
A través de este RDL no se ha extendido la aplicación del tipo del 0% del IVA para las entregas interiores, importaciones y adquisiciones intracomunitarias de material sanitario cuyos destinatarios sean entidades públicas, sin ánimo de lucro y centros hospitalarios cuya vigencia se mantiene, por el momento y en tanto no se prorrogue dicha medida, hasta el 30.06.2022.
Desde el 1 de julio al 31 de diciembre de 2022 el tipo del 4 por ciento de las mascarillas quirúrgicas también se aplica a destinatarios que sean entes públicos, hospitales o entidades del apartado tres del artículo 20 de la LIVA.
Precio máximo y repercusión del IVA
A esto hay que añadir la disminución del precio máximo, que ha pasado de ser de 0,96 a 0,62 euros.
Con todo ello, se estima que el precio de las mascarillas quirúrgicas se ha visto reducido en total en torno a un 35 %.
Por otro lado en el BOE 301 se publican los nuevos precios máximos de venta de las mascarillas quirúrgicas desechables, modificando el anterior precio máximo de venta a 0.72 eur/unidad.
También se ha establecido un precio máximo para las mascarillas quirúrgicas, a 0,76 céntimos como precio máximo.
En España el precio máximo de las mascarillas quirúrgicas es de 96 céntimos la unidad.
Las referencias a distintos precios máximos corresponden a diferentes momentos de la regulación y no modifican la regla fiscal aplicable al producto.
Marco general del IVA en España
El IVA (Impuesto al Valor Añadido) es un impuesto indirecto, es decir, que no depende de la renta, que tiene el fin de gravar el consumo y que según Luis del Amo, secretario técnico del Registro de Economistas Asesores Fiscales (REAF) del Consejo General de Economistas, “sirve, como todos los impuestos, fundamentalmente para recaudar ingresos”.
En España existen tres tipos de IVA aplicable dependiendo del producto gravado, según Javier Collado, profesor de Economía en el CEF, esta distinción se hace “para que este impuesto sea más justo”.
Y del Amo, añade que también se aplica para que determinados bienes y servicios “sean estratégicos en nuestro país o para que seamos más competitivos, como podría ser el turismo”.
- El IVA general es del 21%.
- El IVA reducido es del 10%.
- El IVA superreducido es del 4%.
Los tres tipos de IVA vigentes en España son el IVA general (21%), que es el que se impone en los bienes normales; el IVA reducido (10%), que se aplica en los alimentos que no tienen reconocido un porcentaje inferior, así como en algunos eventos de ocio y cultura; y el IVA superreducido (4%), que se centra en los productos de primerísima necesidad y que se considera que consume todo el mundo, independientemente de la renta.
La Ley 37/1992, de 28 de diciembre, que regula el IVA en España, sigue las recomendaciones de la Directiva 2006/112/CE del Consejo, relativa al sistema común del impuesto sobre el valor añadido.
Según explica Collado, esta directiva sirve para que este impuesto esté “armonizado con el resto de países de la UE”.
Sin embargo, existen horquillas para que los países puedan mover el tipo impositivo a su gusto.
IVA de las mascarillas y normativa europea
En España, el IVA actual para productos sanitarios es el IVA general del 21%, y no existe ninguna comunicación reciente de la Unión Europea confirmando la posible reducción del IVA de las mascarillas u otros productos sanitarios.
En respuesta a Newtral.es el 7 de julio, la Comisión Europea afirmó que el “Anexo III de la directiva establece a qué productos se puede aplicar el IVA reducido” y que “las máscaras no se consideran a tal efecto como productos farmacéuticos”, que sí que están recogidos entre los productos que pueden tener un IVA reducido.
En una nueva consulta el 24 de septiembre, la institución indicó que “la situación no ha cambiado” y que “el marco vigente sigue siendo el mismo”.
Además, existe una sentencia del Tribunal de Justicia de la Unión Europea contra España por la aplicación de un IVA superreducido a productos sanitarios en 2013.
En la sentencia del TJUE del 17 de enero de 2013, el Tribunal determinó que España había “incumplido las obligaciones que le incumben al aplicar un tipo reducido de IVA a productos sanitarios, el material, los equipos o el instrumental que, objetivamente considerados, solamente pueden utilizarse para prevenir, diagnosticar, tratar, aliviar o curar enfermedades o dolencias del hombre o de los animales”, al no pertenecer a la categoría de productos farmacéuticos contemplados en el Anexo III de la Directiva europea.
La ministra de Hacienda, María Jesús Montero, ha anunciado la rebaja del IVA de las mascarillas al 4% durante el Debate de Totalidad de los Presupuestos Generales del Estado para 2021, Montero ha señalado que el Gobierno adopta esta decisión cuando ha logrado la confirmación por escrito de que la Comisión Europea no abrirá un procedimiento de infracción por aplicar un cambio legal que contraviene la directiva comunitaria del IVA.
La Comisión Europea respondió este martes por la tarde confirmando que, como sostenía el Ministerio de Hacienda, la directiva comunitaria impide aplicar tipos reducidos a las mascarillas de venta al público.
Sin embargo, y dada la situación extraordinaria, también traslada que no abrirá un procedimiento sancionador a España por rebajar el IVA de las mascarillas.
Tratamiento de las mascarillas en otros países
En Francia el precio máximo de las mascarillas quirúrgicas es de 95 céntimos, y se recomienda que el precio de las mascarillas reutilizables se calcule multiplicando 20 o 30 céntimos por uso lavable.
Por otro lado, desde el 7 de mayo se redujo al 5,5% el IVA para las “mascarillas y productos de higiene personal adaptados a la lucha contra la propagación del virus COVID-19”.
En Italia, desde el 4 de mayo el precio de las mascarillas quirúrgicas no puede superar los 50 céntimos por unidad, según afirmó el primer ministro italiano, Giuseppe Conte, “para evitar especulaciones”, y el IVA está al 0% hasta diciembre.
A partir de 2021 será del 5%.
En Portugal, el 23 de abril se anunció la reducción del IVA a la venta de “máscaras de protección respiratoria y de gel desinfectante cutáneo, cuya utilización está recomendada como medida de combate a la propagación del COVID-19” al 6%.
Y el “el suministro de diversos equipos sanitarios a hospitales y organizaciones con fines benéficos” está exento de IVA.
Requisitos sanitarios de las mascarillas quirúrgicas
Cabe destacar, además, que las mascarillas quirúrgicas son productos sanitarios que deben llevar marcado CE y cumplir con los requisitos establecidos en el anexo I de la Directiva 93/42/CEE.
De este modo, se garantiza que cumplen correctamente su función para reducir el riesgo de propagación de infecciones, de especial relevancia en la situación de crisis sanitaria por la Covid-19 en la que nos encontramos.
Dado que se trata de un producto sanitario, la farmacia es, por tanto, el lugar más seguro donde adquirir las mascarillas quirúrgicas.
Respiradores, mascarillas quirúrgicas y comunitarias, diferencias técnicas y su correcto uso
tags: #que #iva #llevan #las #mascarillas
Publicaciones populares:
- Guía para liberar oxígeno disuelto en agua destilada
- Aplicaciones y usos del filtro de agua de 25 litros
- Guía rápida para limpiar el filtro del lavarropas Patrick
- AliExpress Queenty: cómo seleccionar un purificador de aire eficiente
- Purificación García 2012: chaqueta de punto, diseño y detalles