
Antes de contratar un seguro de hogar y convertir la vivienda en la que se reside en ese lugar en el que la familia se sienta segura, es necesario conocer y valorar las coberturas a incluir en la póliza. Y es que saber qué cubre un seguro de hogar es fundamental para no llevarse, a futuro, un susto al producirse un incidente.
Si tienes una piscina en casa, una de las cuestiones más importantes consiste en comprobar si la póliza protege la depuradora, la bomba, las tuberías y el resto de instalaciones relacionadas con la circulación y el tratamiento del agua. La respuesta depende del tipo de piscina, de cómo aparezca declarada en el contrato y del origen concreto de la avería.
¿La depuradora de la piscina está cubierta por el seguro de hogar?
La depuradora puede quedar incluida en el seguro de hogar cuando forma parte de una piscina fija declarada como continente de la vivienda. Las piscinas de obra, construidas de forma fija en tu propiedad, suelen estar cubiertas como parte del continente.
Una piscina particular puede formar parte del continente de la vivienda cuando está integrada de forma fija en la construcción o en las zonas anexas de la casa.
En el caso de las piscinas desmontables o portátiles, la situación puede ser diferente, ya que no son elementos fijos ni forman parte de la estructura de la vivienda, sino objetos que se encuentran dentro de ella, como puede ser un mueble o un espejo.
Precisamente por eso, es importante comprobar si la piscina está correctamente incluida en el seguro y bajo qué condiciones. En muchos casos, declarar este tipo de elementos o revisar los capitales asegurados depende del propio tomador.
No es lo mismo una piscina integrada en la vivienda que una desmontable, ni una piscina particular que una de comunidad de vecinos.
Si la piscina se construye o se instala después de haber contratado el seguro, es obligatorio comunicarlo a la compañía para que sea incorporada a la póliza, de esta manera, evitarás dolores de cabeza innecesarios.
No obstante, no basta con que la piscina figure de forma genérica en el seguro. También conviene revisar si la depuradora aparece incluida entre las instalaciones aseguradas y si existen límites específicos para la reparación o sustitución de sus componentes.
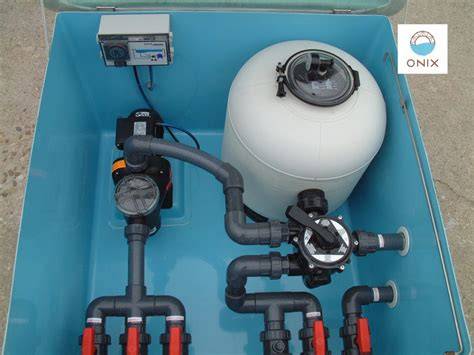
Qué daños puede cubrir el seguro en la depuradora
La póliza de hogar también protege la propia piscina como tal, por ejemplo, si hay fugas o averías en el mecanismo de depuración del agua.
Los seguros de hogar suelen cubrir las piscinas a través de dos garantías. Una es la de Responsabilidad Civil frente a terceros. Esta prestación es una garantía básica presente en todas las pólizas de este tipo que sirve para afrontar indemnizaciones de accidentes y daños a terceros en general. La otra, la garantía de daños por agua, útil si necesitas reparar una fuga o avería, por ejemplo.
Los daños por agua cubren los daños materiales causados a los bienes asegurados que provengan de tuberías de la vivienda, filtraciones de agua, electrodomésticos conectados a las conducciones de agua, depósitos fijos, aparatos de calefacción, etc. debido a roturas, atascos, averías, heladas e imprudencia o malquerencia de terceros, así como la omisión de cierres de llaves, grifos o cualquier tipo de válvula.
En una piscina, uno de los problemas más frecuentes son las fugas o los daños por agua. Pueden producirse por una avería en una tubería, un fallo en el sistema de depuración, una grieta o una instalación deteriorada.
En estos casos, el origen del daño es clave para valorar si puede considerarse un siniestro y cómo debe revisarse según lo establecido en la póliza.
Rotura de tuberías y fugas
La cobertura puede aplicarse cuando la fuga procede de una rotura accidental y repentina en una tubería o en una conducción conectada con la instalación de la piscina.
La cobertura de daños por agua puede incluir los daños materiales provocados por roturas, atascos, averías o heladas, siempre que el supuesto esté contemplado en las condiciones contratadas.
Independientemente de la titularidad de la piscina, los daños que se pueden ocasionar por rotura de tuberías subterráneas tanto en el terreno como en la propia vivienda pueden conllevar un gasto muy elevado si esta circunstancia no se contempla entre las coberturas contratadas.
También pueden aparecer roturas en elementos vinculados a la piscina, como revestimientos, mecanismos, bordes o instalaciones fijas. Algunas situaciones pueden requerir una reparación puntual, mientras que otras pueden implicar reparaciones más complejas y costosas.
Daños eléctricos en la bomba o la depuradora
Algunas pólizas incluyen los daños eléctricos que afecten al sistema de depuración, así como los problemas en la red eléctrica que provoquen daños en la bomba o la depuradora.
También es posible que se incluyan los daños que sufra un ordenador o cualquier otro aparato que esté enchufado, si tiene lugar un cortocircuito y un daño eléctrico con motivo, por ejemplo, de la caída de un rayo, hecho que podría estropearlo o romperlo.
La aplicación de esta garantía dependerá del origen del daño, de la modalidad contratada y de las exclusiones previstas en el contrato. Por ello, conviene comprobar si la póliza contempla expresamente la bomba, el motor, el cuadro eléctrico y el equipo de depuración.
Daños por fenómenos atmosféricos
Entre las coberturas habituales se encuentran los daños por fenómenos atmosféricos, como, por ejemplo, inundaciones o viento fuerte.
En estos casos, cada aseguradora pone un límite que se debe superar para dar cobertura a los daños sufridos.
También es importante fijarse en cómo responde la compañía en posible ocurrencia de fenómenos meteorológicos, como daños por tormentas, granizo o heladas.
La protección de la depuradora frente a estos acontecimientos no debe darse por supuesta, ya que puede depender de que la instalación esté declarada, de la intensidad mínima exigida para el fenómeno y de los límites económicos de la póliza.
Qué suele quedar fuera de la cobertura
No todos los fallos de la depuradora se consideran un siniestro cubierto. Algunos daños pueden quedar fuera si se deben a falta de mantenimiento, desgaste, instalación incorrecta o a situaciones expresamente no contempladas en el contrato.
La gran mayoría de las pólizas de hogar no cubren de forma general estos daños. Ante cualquier duda sobre el alcance de la cobertura de una póliza, es aconsejable consultar las condiciones específicas del contrato firmado para evitar sorpresas y saber con qué protección se cuenta.
Falta de mantenimiento y desgaste
El seguro no suele cubrir los desperfectos por desgaste natural, antigüedad de los materiales o daños provocados por falta de mantenimiento de la misma.
La vivienda debe estar en correcto estado de conservación para que el seguro responda ante una filtración de agua.
Las filtraciones provocadas por falta de mantenimiento, por ejemplo, un tejado en mal estado desde hace años, suelen quedar excluidas.
En el caso de la depuradora, pueden quedar fuera los daños derivados de un filtro saturado, una limpieza insuficiente, la corrosión acumulada, la falta de revisiones o el deterioro progresivo de la bomba y de sus componentes.
Defectos estructurales e instalación incorrecta
Tampoco estarán incluidos los daños que se deriven del levantamiento del gresite de la piscina, las grietas en las paredes o el fondo del vaso por defectos estructurales.
El seguro de hogar puede no hacerse cargo de los desperfectos originados por una instalación incorrecta o por defectos preexistentes que no se hayan arreglado.
Para que el seguro responda, el origen de la filtración debe ser accidental y la vivienda debe estar en buen estado de conservación.
Humedades por condensación o capilaridad
Las humedades por condensación, al contrario que las filtraciones de agua, no las cubre habitualmente un seguro de hogar.
Las humedades por condensación o capilaridad que no tengan origen accidental suelen quedar excluidas.
En la mayoría de los casos, el seguro de hogar cubre humedades solo si son consecuencia de un siniestro, no de un problema estructural.
Reparación interna del equipo
Lo habitual, aunque hay excepciones, es que el seguro de hogar no incluya el arreglo de la caldera, más si la avería es interna.
Una lógica similar puede aplicarse a la depuradora: una avería interna causada por el propio funcionamiento, el envejecimiento o el deterioro de una pieza puede no estar cubierta por la garantía ordinaria de daños por agua.
La garantía de daños por agua puede cubrir los daños causados por una fuga, pero no necesariamente la reparación del mecanismo interno que ha originado la pérdida de agua.
Filtraciones de agua relacionadas con la piscina
Si alguna vez has encontrado manchas de humedad en el techo o una pared, seguro que te has preguntado: ¿las filtraciones de agua las cubre el seguro? La respuesta depende de varios factores, como el origen del problema y las coberturas de tu póliza.
Las filtraciones de agua se producen cuando el agua se cuela por un punto no estanco de la vivienda, como una fisura en el tejado, una pared mal sellada o un cerramiento defectuoso.
En el contexto del seguro, una filtración de agua es la entrada de agua a la vivienda a través de un elemento constructivo que debería ser impermeable, como el tejado, una fachada o una ventana.
En una piscina, el agua puede salir por una grieta del vaso, una conducción deteriorada, una junta defectuosa o una avería en el sistema de depuración. La cobertura dependerá de si el daño es accidental, de si la piscina está declarada y de si la póliza incluye las instalaciones exteriores.
Hay aseguradoras que incluyen en el seguro de hogar los daños producidos por las filtraciones de agua. Por el contrario, hay otras compañías que pueden considerarlo una falta de mantenimiento y no dan esa cobertura.
Por ejemplo, se cubriría la localización y reparación de las fugas o escapes de tuberías afectadas por corrosión u oxidación, así como el arreglo de los desperfectos directos causados por las filtraciones de agua.
Si observas que existe una filtración, lo primero que debes hacer es avisar a tu compañía aseguradora.
El seguro de hogar suele cubrir los daños por agua provocados de forma accidental, repentina e imprevista. En este sentido, es fundamental que el problema no se deba a un mal mantenimiento o a defectos estructurales preexistentes que no se hayan arreglado.
Exceso de consumo de agua y localización de fugas
Algunas pólizas incluyen la cobertura del exceso de consumo de agua. Esta garantía puede ser especialmente útil cuando una fuga en la piscina o en su sistema de depuración provoca que el mecanismo de autollenado funcione continuamente.
Para detectar una fuga en la piscina, lo primero que hay que hacer es revisar los elementos que se encargan de bombear, depurar y canalizar el agua para comprobar si la filtración se produce por aquí. Lo mejor es que sea un profesional quien se encargue de revisarlo.
Un caso práctico permite entender cómo puede funcionar esta protección. El nivel de la piscina puede bajar hasta el skimmer mientras el sistema de autollenado continúa funcionando de manera constante.
En un supuesto de este tipo, la garantía del seguro, con un límite de 500 €, puede cubrir una parte de la factura, quedando hasta los 700 euros de la factura tan sólo 52 € adicionales por el exceso de consumo que provocó la rotura de la tubería en la piscina.
La respuesta a si el seguro cubre la filtración en la piscina puede ser afirmativa cuando la garantía de exceso de consumo y localización sin daños del seguro de hogar permite localizar la avería.
Sin embargo, no todas las pólizas incluyen estas garantías ni ofrecen los mismos límites. Es necesario revisar el capital máximo asegurado, la franquicia, los requisitos de intervención profesional y las exclusiones aplicables.
Responsabilidad civil por accidentes en la piscina
Además de los daños materiales, una piscina también implica ciertos riesgos relacionados con su uso. Durante el verano, es habitual recibir visitas, celebrar comidas en casa o pasar más tiempo en el jardín, por lo que conviene extremar las medidas de seguridad, especialmente si hay niños, personas mayores, invitados o mascotas.
En este contexto, la responsabilidad civil puede ser importante si se produce un accidente que afecta a un tercero. Por ejemplo, una caída en la zona de la piscina, un golpe o cualquier incidente derivado del uso del espacio puede dar lugar a posibles reclamaciones, dependiendo de las circunstancias y de lo que establezca la póliza.
Cuando hablamos de la responsabilidad civil de una piscina, nos estamos refiriendo a cualquier accidente que pueda ocurrir tanto dentro del agua como en el recinto, como pueden ser, por ejemplo, caídas, contusiones, roturas de huesos o, en casos muy puntuales, ahogamientos.
Por lo general, si tu piscina se encuentra dentro de la parcela de tu vivienda y tienes contratado un seguro de hogar, este seguro es válido también para esta. De esta forma, un posible daño provocado a terceros estaría cubierto con la garantía de responsabilidad civil.
En principio, las piscinas particulares o privadas no cuentan con un seguro particular, sino que suelen estar incluidas en el seguro de hogar por lo que, en caso de accidente, nuestro seguro debería cubrir la responsabilidad civil por daños a terceros.
Es muy importante cuando contrates el seguro de tu vivienda que informes de esta circunstancia especial e incluyas la piscina en la póliza.
En una póliza de hogar, la responsabilidad civil también puede extenderse a los accidentes relacionados con la piscina, siempre que esta haya sido declarada en la póliza como parte del continente de la vivienda.
Si un invitado sufre una caída accidental en la zona de la piscina y se producen daños de los que el asegurado resulte civilmente responsable, esta garantía podría hacerse cargo de la correspondiente reclamación, dentro de los límites y condiciones establecidos en la póliza.
La responsabilidad civil no equivale a la reparación de la depuradora. Se trata de una garantía destinada a responder frente a daños personales o materiales causados a terceros, mientras que la avería del equipo debe analizarse mediante las garantías de daños materiales, daños por agua o daños eléctricos.
Piscina particular y piscina comunitaria
En el caso de las piscinas comunitarias, estaríamos hablando de una propiedad de varias personas, por lo que el seguro de hogar particular obviamente no cubriría nada.
La principal diferencia radica en la propiedad de las instalaciones: mientras que una piscina particular es propiedad exclusiva del titular del seguro de hogar, una piscina comunitaria pertenece a todos los propietarios de una comunidad de vecinos.
En este caso, la responsabilidad recae sobre el seguro de la comunidad.
El seguro de una comunidad puede cubrir la piscina comunitaria, pero dependerá de las coberturas contratadas en la póliza.
En general, las piscinas comunitarias en edificios de vecinos no están cubiertas de forma automática.
También es importante valorar la inclusión de la piscina en el seguro de la propia comunidad de vecinos, ya que en caso de tener que hacer frente económicamente a averías, actos vandálicos o roturas, la reparación correría a cargo de los propietarios de las viviendas.
Aunque no sea obligatorio, es muy recomendable que la comunidad contrate un seguro que cubra accidentes a terceros, averías, fenómenos meteorológicos o actos vandálicos que puedan afectar a la piscina comunitaria.
Algunas comunidades autónomas exigen seguros de responsabilidad civil obligatorios, por ello es interesante tener contratado uno que pueda cubrir también esta zona común.
También es recomendable conocer la normativa aplicable en cada caso, sobre todo si la piscina se encuentra en una comunidad de vecinos o si existen normas internas de uso, horarios, mantenimiento o acceso.
Actos vandálicos y daños causados por terceros
Otro aspecto a tener en cuenta son los actos vandálicos o daños causados por terceros.
Este tipo de situaciones puede incluir desde roturas intencionadas en el revestimiento o en los sistemas de depuración, hasta la manipulación indebida de instalaciones, vertido de sustancias que alteren el agua o daños en elementos exteriores como escaleras, cubiertas o iluminación.
En ocasiones, estos actos pueden producirse en zonas con acceso poco controlado o segundas residencias que están desocupadas durante periodos prolongados.
La cobertura de daños vandálicos no suele estar incluida de forma automática en todas las pólizas. Puede depender de una garantía específica, de la modalidad contratada y de los límites económicos establecidos por la aseguradora.
Qué revisar antes de contratar el seguro
Contratar un seguro de hogar no es solo una cuestión de coberturas y precio.
Si buscas el mejor seguro de hogar con cobertura de daños por agua, debes analizar cómo responde la compañía.
Si tienes piscina en casa, es fundamental revisar las condiciones de tu póliza para confirmar si está incluida en la cobertura básica o si debes solicitar una ampliación.
Antes de dar por hecho que la piscina está incluida en el seguro, conviene revisar cómo aparece recogida en la póliza.
- Comprueba si la piscina está declarada como continente o contenido.
- Revisa si la depuradora, la bomba, el motor, las tuberías y el cuadro eléctrico figuran entre las instalaciones aseguradas.
- Consulta si la póliza cubre fugas, roturas, atascos, heladas y averías en las conducciones.
- Comprueba si contempla daños eléctricos en la bomba o la depuradora.
- Verifica la cobertura frente a tormentas, granizo, viento fuerte e inundaciones.
- Revisa las exclusiones por falta de mantenimiento, desgaste, antigüedad o instalación incorrecta.
- Comprueba si están cubiertos los daños estéticos y cuál es su límite.
- Consulta si existe cobertura de exceso de consumo de agua y localización de fugas sin daños.
- Revisa la garantía de responsabilidad civil para accidentes sufridos por invitados o terceros.
- Comprueba si los accesorios, como trampolines o toboganes, modifican las condiciones del seguro.
La instalación de elementos adicionales, como trampolines o toboganes, puede afectar significativamente al seguro de hogar, debido a que estos accesorios aumentan notablemente el riesgo potencial de accidentes.
No solo hay que fijarse en lo que cubre la póliza, es decir, en las garantías, sino también en sus exclusiones.
| Elemento o situación | Aspecto que conviene comprobar |
|---|---|
| Depuradora y bomba | Si están incluidas como instalaciones fijas y qué averías se contemplan. |
| Tuberías y conducciones | Si se cubren roturas, fugas, atascos, heladas y filtraciones accidentales. |
| Daños eléctricos | Si la garantía protege la bomba, el motor y el sistema de depuración. |
| Exceso de consumo | El límite económico y las condiciones para acreditar la fuga. |
| Responsabilidad civil | Los accidentes de terceros y los límites de la reclamación. |
| Piscina comunitaria | Si la protección corresponde al seguro de hogar o al seguro de la comunidad. |
Cómo actuar cuando se produce una avería
Si se produce una fuga o una avería en la depuradora, conviene actuar con rapidez para evitar que el daño aumente.
- Cierra el suministro de agua si el escape está en una conducción propia.
- Desconecta la instalación eléctrica si existe riesgo para las personas o para el equipo.
- Evita manipular la bomba o la depuradora si no tienes conocimientos técnicos.
- Comunica el siniestro a la compañía aseguradora.
- Conserva fotografías, facturas, informes y cualquier prueba relacionada con el daño.
- Permite que un profesional localice el origen de la fuga y valore la reparación.
Lo normal es que el plazo para comunicar y notificar un incidente sea de 7 días desde que se tenga conocimiento del mismo.
A ellos se añaden 5 días más en los que se deberá indicar la cuantía de los daños.
Posteriormente, y tras recopilar la información, la aseguradora se encargará de enviar a un perito a la vivienda para comprobar los daños y realizar una valoración.
Si es correcto y en un plazo de 40 días desde que vaya el perito, se llevará a cabo la reparación y/o se abonará la indemnización que corresponda.
En urgencias domésticas relacionadas con daños por agua, la compañía puede organizar el envío del profesional adecuado: fontanero, perito o reparador, en el menor tiempo posible según la urgencia del caso.
La gestión integral del siniestro, la asistencia rápida para minimizar los daños y el acceso a una red de reparadores de confianza pueden marcar una diferencia importante cuando la piscina pierde agua o la depuradora deja de funcionar.
Medidas de mantenimiento y prevención
Antes de que llegue la época de más uso, conviene dedicar tiempo a revisar la piscina y comprobar que todo está en buen estado.
Además de los controles que exigen las piscinas en sí, como el control del pH, del cloro o la limpieza del agua, es importante que las instalaciones estén en perfectas condiciones.
Conviene revisar periódicamente las tuberías, las juntas, las válvulas, el filtro, la bomba, el sistema de autollenado y las conexiones eléctricas de la depuradora.
También es fundamental contar con vallas de protección, cubiertas y aislamiento de elementos peligrosos como la zona de la depuradora y de almacenaje de productos químicos.
En una vivienda particular, aunque el uso sea privado, mantener la zona en buen estado y prevenir situaciones de riesgo sigue siendo fundamental.
También es fundamental contar con un equipo de emergencia con el que atender golpes y heridas que se pueden producir habitualmente y, en la medida de lo posible, tener profesionales con formación superior en primeros auxilios, ya que los mareos y ahogamientos pueden tener consecuencias fatales.
Si no tienes un seguro adecuado para tu piscina y ocurre un accidente, puedes tener problemas graves en caso de daños. Si alguien se cae en ella o sufre algún problema en la misma, deberás hacerte cargo de los costes derivados del accidente.
Por ello, es importante incluir siempre la piscina en la póliza del seguro de hogar cuando se encuentra en la vivienda y comunicar cualquier modificación relevante de la instalación.
Funcionamiento Depuradora Piscina | Mantenimiento de Piscinas | Parte 2
Preguntas frecuentes sobre la cobertura de la depuradora
¿El seguro cubre cualquier avería de la depuradora?
No necesariamente. La cobertura depende del origen de la avería, de cómo esté declarada la piscina, de las garantías contratadas y de las exclusiones de la póliza.
Una fuga accidental en una tubería puede tener un tratamiento distinto al deterioro progresivo de una bomba o a una avería interna causada por desgaste.
¿El seguro cubre la reparación de la bomba?
Puede cubrirla cuando el daño procede de un riesgo asegurado, como determinados daños eléctricos o una causa accidental contemplada en la póliza.
Sin embargo, el desgaste natural, la antigüedad, la falta de mantenimiento y ciertos fallos internos pueden quedar excluidos.
¿La responsabilidad civil cubre una avería de la depuradora?
La responsabilidad civil protege frente a reclamaciones de terceros por daños personales o materiales de los que el asegurado resulte civilmente responsable.
La reparación de la depuradora debe analizarse mediante las garantías de daños materiales, daños por agua, daños eléctricos u otras coberturas específicas.
¿La piscina comunitaria está cubierta por mi seguro de hogar?
No. Una piscina comunitaria pertenece a todos los propietarios de una comunidad de vecinos y, por regla general, la protección debe buscarse en el seguro de la comunidad.
El seguro de hogar particular no cubre automáticamente las instalaciones comunes.
¿Es obligatorio contratar un seguro específico para la piscina?
Los seguros para piscinas no suelen ser comunes, aunque sí pueden estar incluidos en los seguros que se contratan para el hogar.
Aunque legalmente no sea obligatorio en todos los casos, es muy recomendable disponer de una póliza con el fin de protegerte frente a averías como fugas o accidentes como resbalones, caídas, contusiones e incluso ahogamientos de terceros.
La normativa autonómica puede establecer requisitos diferentes para las piscinas comunitarias, por lo que conviene conocer las reglas aplicables en cada caso.
tags: #cobertura #del #seguro #dwe #hogar #de
Publicaciones populares:
- Más sobre ventiladores Dyson: aire sin aspas que marca la diferencia
- Guía de 12 días con mascarillas para la piel: calendario de Adviento
- Guía de montaje de membranas de ósmosis inversa
- Uso de agua destilada en vacunas: limpieza cutánea y preparación de inyectables
- ¿Qué sabor tiene el agua filtrada con una pajita filtradora?